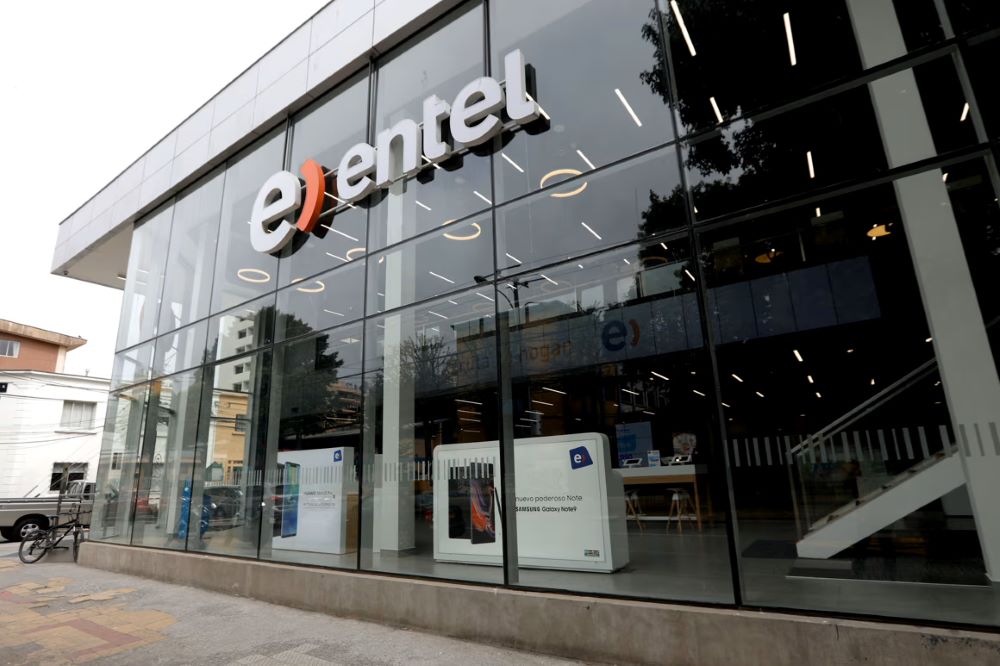
El banco de inversión canadiense fijó un precio objetivo muy por debajo del valor actual de la acción y advirtió que Entel está quedando en desventaja frente a WOM, Movistar y Claro, que compiten con descuentos agresivos por clientes.
Scotiabank GBM recomendó vender las acciones de Entel. El banco clasificó al papel como “Sector Underperform” —espera que su desempeño sea peor que el del resto del sector— y fijó un precio objetivo de $2.600, muy por debajo del valor actual, cercano a los $3.900.
La recomendación llega en medio de una guerra de precios entre los operadores móviles chilenos que se intensificó en agosto, y que según el banco deja a Entel en una posición débil.
Para Scotiabank, la causa de fondo es que el mercado local no logró ordenarse como se esperaba. “Cualquier esperanza de que Chile se convirtiera en un mercado más racional a través de la consolidación se esfumó en el momento en que Millicom y NJJ compraron la operación local de Telefónica”, afirmó el banco, que agregó una crítica a Entel: “tuvo varias oportunidades de consolidar el mercado —con VTR, WOM o Movistar—, pero careció de la audacia que sí mostraron actores en Brasil o Argentina”.
A inicios de agosto WOM eliminó el alza a sus planes de postpago tras el período promocional. Movistar y WOM respondieron con más datos por el mismo precio, y Claro fue más lejos con el plan más barato del mercado ($9.990) y hasta 500 GB. Entel, se mantuvo al margen de esta adecuación y mantuvo alzas de hasta 40% terminados los primeros 6 meses de contrato. Entel tiene un plan permanente que cuesta $13.990 por 400 GB, un 40% más caro que Claro.
El banco afirma que los operadores que no responden con rapidez terminan igual perdiendo clientes y bajando precios y plantea dos lecturas sobre la estrategia de Entel: que la compañía cree que los recortes de la competencia “no son sostenibles”, o que “la administración cree que una mejor cobertura y calidad pueden compensar los descuentos”.
Ahora bien, el deterioro no se remite exclusivamente a Entel. “Millicom reportó pérdidas significativas de clientes en Chile para el joint venture NJJ-TIGO durante el segundo trimestre de 2026 y Movistar ha estado perdiendo clientes móviles y fijos durante años”, señaló el banco.
Con todo, Scotiabank identifica una ventaja de Entel: puede financiarse a costo más bajo. Su bono en dólares a 2032 rinde 5,7% comparado con Movistar (8,4% al 2031) y WOM (10,9%) lo que le da más espacio para aumentar su inversión sin deteriorar su balance ni su calificación crediticia (CAPEX).